
Pentru un independent care lucrează în Belgia, contribuțiile sociale reprezintă o obligație recurentă și un element important al administrării financiare. Regularizarea lor poate fi însă dificil de înțeles, mai ales în primii ani de activitate. În mod obișnuit, independentul achită contribuții provizorii, iar ulterior casa de asigurări sociale poate recalcula situația atunci când sunt disponibile veniturile profesionale definitive.
Regularizarea nu este automat o amendă și nu înseamnă neapărat că a existat o eroare. De multe ori, ea reflectă diferența dintre o estimare inițială și venitul care este luat în calcul după finalizarea informațiilor fiscale și administrative. Rezultatul poate fi o sumă suplimentară de plată sau, în funcție de situație, o corecție în favoarea independentului.
Regulile concrete depind de statut, venitul profesional, perioada analizată și forma în care se desfășoară activitatea. De aceea, informațiile din acest articol au caracter educativ. Verifică întotdeauna situația actuală la casa de asigurări sociale, în sursele oficiale belgiene și, când este necesar, împreună cu contabilul sau consultantul fiscal.
Ce înseamnă regularizarea contribuțiilor sociale?
Contribuțiile sociale finanțează sistemul de protecție socială aplicabil lucrătorilor independenți. Ele sunt diferite de impozitul pe venitul persoanei fizice, de impozitul societății și de TVA. Prin urmare, o contribuție socială nu trebuie tratată ca un avans pentru impozitul pe venit și nici ca un impozit aplicat direct cifrei de afaceri.
La începutul activității sau înainte ca datele definitive să fie disponibile, contribuțiile pot fi stabilite provizoriu. Casa de asigurări sociale folosește informațiile pe care le are la acel moment. Ulterior, când venitul relevant este cunoscut, se poate face calculul definitiv. Diferența dintre ceea ce a fost achitat provizoriu și ceea ce rezultă din calculul definitiv reprezintă regularizarea.
Este esențial să ții cont de statut. Un independent cu activitate principală, un independent cu activitate complementară, un ajutor și un administrator de societate nu se află neapărat în aceeași situație. De asemenea, trebuie separat rolul persoanei fizice de activitatea societății care facturează.
De ce poate apărea o sumă suplimentară?
Cea mai frecventă cauză este creșterea venitului față de estimarea utilizată pentru contribuțiile provizorii. Activitatea poate începe modest și poate crește ulterior prin contracte noi, tarife mai bune sau o marjă mai mare. În același timp, reducerea cheltuielilor profesionale poate influența venitul relevant pentru calcul.
Cifra de afaceri nu este același lucru cu venitul profesional. Doi independenți cu aceeași cifră de afaceri pot avea rezultate diferite dacă unul are investiții, costuri de subcontractare sau alte cheltuieli profesionale mai mari. De aceea, trebuie analizate separat facturile emise, încasările, cheltuielile, profitul și venitul net profesional folosit pentru calcul.
Schimbarea statutului sau a structurii activității poate avea, de asemenea, consecințe. Trecerea de la activitate complementară la activitate principală, înființarea unei societăți sau încetarea activității trebuie reflectate corect în dosar. Transmite modificările relevante și păstrează dovezile comunicării.
Cum te pregătești pentru regularizare?
Începe cu o evidență actualizată a veniturilor și cheltuielilor. Notează facturile emise și încasate, cheltuielile profesionale, investițiile și contribuțiile sociale deja plătite. Această imagine te ajută să înțelegi atât performanța activității, cât și banii disponibili efectiv în cont. Profitul contabil și soldul bancar nu sunt același lucru.
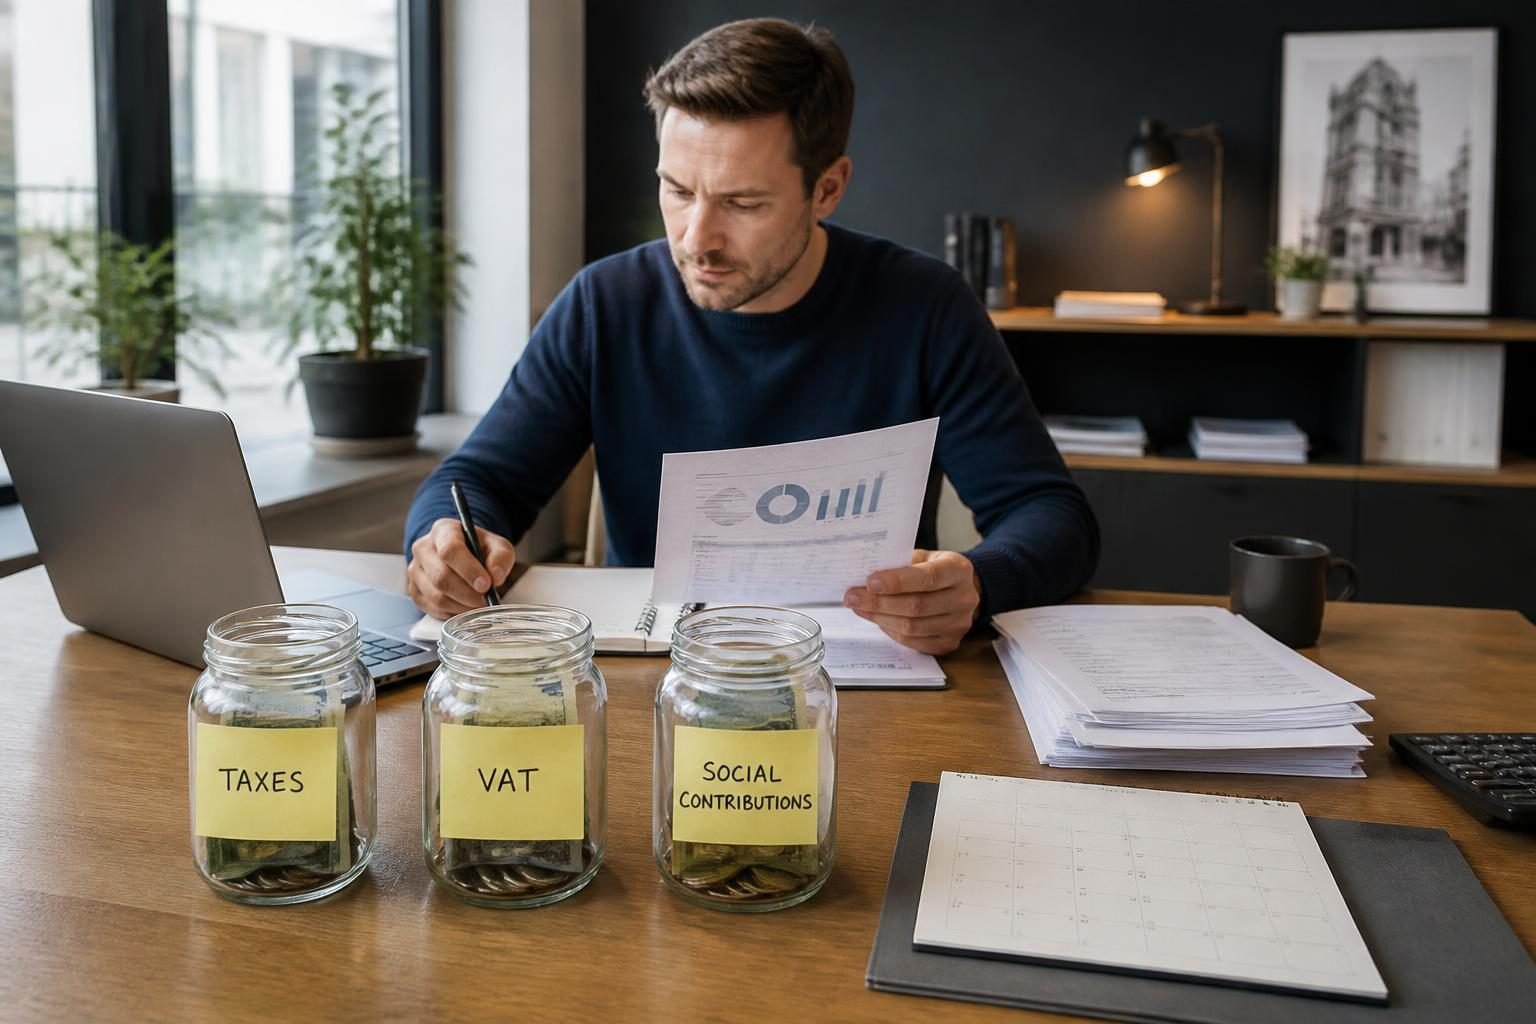
Pe măsură ce venitul crește, este prudent să construiești o rezervă de cash-flow. Banii încasați de la client nu sunt integral disponibili pentru uz personal. O parte poate fi necesară pentru contribuții sociale, impozit, TVA sau cheltuieli viitoare. Nu folosi un procent inventat ca regulă universală; valoarea rezervei trebuie adaptată activității și verificată cu ajutor profesional.
Verifică și datele administrative: identitatea, numărul de întreprindere, statutul, activitatea, perioada analizată și contul bancar. Dacă venitul se schimbă semnificativ, contactează casa de asigurări sociale și întreabă ce informații sau proceduri sunt disponibile pentru actualizarea situației. O estimare trebuie susținută de date reale din contabilitate.
Ce faci când primești decontul?
Nu te uita doar la suma finală. Verifică perioada la care se referă documentul, baza de calcul prezentată, plățile deja înregistrate și modul în care a fost determinată diferența. Compară decontul cu evidența contabilă și cu comunicările anterioare. Uneori, diferența poate proveni dintr-o plată încă neînregistrată sau dintr-o informație administrativă care nu a fost actualizată.
Dacă nu înțelegi calculul, cere o explicație clară casei de asigurări sociale. Contabilul sau consultantul fiscal poate compara datele din decont cu cele folosite în declarația fiscală. Procedurile și regulile se pot modifica, așadar verifică informațiile actuale în sursele oficiale belgiene și direct la casa competentă.
Dacă suma este dificil de achitat, nu ignora documentul. Contactează casa cât mai curând pentru a afla ce opțiuni administrative există în situația ta. Nu presupune că o problemă se rezolvă automat prin trecerea timpului și nu te baza pe informații vechi găsite online.
Diferența dintre contribuții sociale, impozite și TVA
Contribuțiile sociale trebuie analizate separat de obligațiile fiscale. Impozitul pe venit se referă, în funcție de caz, la venitul impozabil al persoanei fizice. Impozitul pe societăți se aplică societății atunci când aceasta intră în sfera lui. TVA este un impozit indirect, colectat în condițiile regimului aplicabil și tratat separat de venitul profesional. Contribuțiile sociale țin de protecția socială a independentului.
Această diferențiere este importantă pentru cash-flow. Poți avea TVA de virat chiar dacă profitul este redus. În sens invers, poți avea profit contabil, dar să nu ai suficienți bani în cont pentru toate obligațiile viitoare. Este recomandabil să urmărești separat sumele rezervate pentru contribuții sociale, impozite și TVA.
Deductibilitate, recuperarea TVA și investiții
O cheltuială profesională poate fi deductibilă fiscal dacă îndeplinește condițiile aplicabile și este justificată prin documente. Deductibilitatea nu înseamnă că prețul este rambursat. În general, ea influențează baza de calcul a impozitului, conform regulilor relevante pentru activitate.
Recuperarea TVA este o noțiune diferită. Ea depinde, printre altele, de statutul de TVA, natura cheltuielii, utilizarea profesională și cerințele de formă. O factură poate fi necesară pentru justificarea cheltuielii, fără ca TVA-ul să fie automat recuperabil. Păstrează factura corectă și verifică tratamentul aplicabil.
Separă cheltuiala curentă de investiție. Un echipament, un vehicul, un calculator sau o amenajare cu utilizare durabilă poate fi tratată ca investiție amortizabilă, nu ca o cheltuială dedusă integral în momentul cumpărării. Tratamentul contabil și fiscal poate influența profitul declarat, însă ieșirea efectivă a banilor are loc de obicei la cumpărare. Aceasta explică de ce rezultatul și cash-flow-ul trebuie urmărite separat.
Ce documente trebuie păstrate?
Păstrează facturile emise și primite, dovezile de plată, extrasele bancare, contractele, notele de cheltuieli, documentele pentru investiții și comunicările casei de asigurări sociale. Documentele trebuie să arate ce operațiune a avut loc, când a avut loc și legătura ei cu activitatea profesională.
- Nu confunda cifra de afaceri cu venitul profesional.
- Nu cheltui imediat toți banii încasați.
- Nu înregistra aceeași cheltuială sau plată de două ori.
- Nu considera automat deductibilă orice cheltuială legată de activitate.
- Nu recupera TVA fără să verifici condițiile aplicabile.
- Nu uita să anunți modificările de statut sau activitate.
O metodă practică de urmărire pe parcursul anului
În fiecare lună, compară cifra de afaceri facturată și încasată cu cheltuielile, investițiile și contribuțiile sociale plătite. La intervale regulate, actualizează o estimare prudentă a venitului profesional. Aceasta nu înlocuiește calculul oficial, dar te poate ajuta să observi din timp că suma provizorie nu mai corespunde evoluției activității.
Un instrument digital de facturare sau administrare poate ajuta la organizarea documentelor și la urmărirea încasărilor. Infyvy poate fi relevant într-o strategie mai largă de digitalizare a administrației, însă un instrument digital nu înlocuiește calculul oficial al casei de asigurări sociale și nici recomandarea contabilului.
Regulile belgiene se pot modifica, iar situația fiecărui independent depinde de statut, venit și forma juridică. Verifică informațiile actuale la casa de asigurări sociale, în sursele oficiale belgiene și la contabilul sau consultantul fiscal. Cu o evidență clară și o rezervă de cash-flow, regularizarea poate deveni o etapă previzibilă a administrării, nu o surpriză financiară.





