
Voor een zelfstandige in België zijn sociale bijdragen een terugkerende verplichting die rechtstreeks invloed heeft op de cashflow en de administratie. Toch is de regularisatie ervan niet altijd gemakkelijk te begrijpen. Tijdens een bepaalde periode betaalt de zelfstandige meestal voorlopige bijdragen. Zodra de definitieve beroepsinkomsten bekend zijn, kan het sociaal verzekeringsfonds de situatie opnieuw berekenen en een regularisatie opmaken.
Een regularisatie is niet automatisch een boete of een fout van het fonds. Vaak is ze het gevolg van het verschil tussen een eerste raming en de inkomsten die uiteindelijk voor de berekening worden gebruikt. Er kan een bijkomend bedrag verschuldigd zijn, maar afhankelijk van de situatie kan ook een correctie ontstaan. De precieze behandeling hangt onder meer af van het statuut, het betrokken jaar en de relevante beroepsinkomsten.
Wat betekent een regularisatie van sociale bijdragen?
Sociale bijdragen maken deel uit van het socialezekerheidsstelsel voor zelfstandigen. Ze zijn niet hetzelfde als personenbelasting, vennootschapsbelasting of btw. Een sociale bijdrage mag dus niet worden beschouwd als een voorschot op de inkomstenbelasting of als een heffing op de omzet.
Bij de start of tijdens de activiteit worden bijdragen vaak voorlopig berekend. Het sociaal verzekeringsfonds beschikt dan mogelijk nog niet over de definitieve gegevens. Later, wanneer de nodige informatie beschikbaar is, kan een definitieve berekening plaatsvinden. Het verschil tussen de reeds betaalde voorlopige bijdragen en de bijdragen die uiteindelijk verschuldigd zijn, vormt de regularisatie.
De uitkomst hangt af van het statuut en het beroepsinkomen. Een zelfstandige in hoofdberoep, een zelfstandige in bijberoep, een helper en een bedrijfsleider bevinden zich niet noodzakelijk in dezelfde situatie. Ook het onderscheid tussen de natuurlijke persoon die zelfstandig werkt en de vennootschap die de activiteit uitoefent, is belangrijk.
Waarom kan een bijkomend bedrag ontstaan?
De meest voorkomende reden is dat het inkomen hoger ligt dan de raming waarop de voorlopige bijdragen waren gebaseerd. Een activiteit kan eerst beperkt starten en daarna snel groeien. Meer opdrachten, een hogere marge of lagere beroepskosten kunnen het inkomen dat voor de berekening in aanmerking komt, verhogen.
De omzet alleen bepaalt de situatie niet. Twee zelfstandigen met dezelfde omzet kunnen een heel verschillend inkomen hebben door verschillen in beroepskosten, investeringen en bedrijfsstructuur. Daarom moeten omzet, winst en netto beroepsinkomen uit elkaar worden gehouden. Een eenvoudige vergelijking tussen verkoopfacturen en sociale bijdragen geeft geen betrouwbaar volledig beeld.
Ook een wijziging van statuut of activiteit kan gevolgen hebben. Denk bijvoorbeeld aan de overgang van bijberoep naar hoofdberoep, de oprichting van een vennootschap of een stopzetting. Geef relevante wijzigingen tijdig door aan de bevoegde partijen en controleer of de gegevens in het dossier nog juist zijn.
Hoe bereidt u zich voor op een regularisatie?
Begin met een actueel overzicht van inkomsten en uitgaven. Noteer de uitgereikte en betaalde facturen, beroepskosten, investeringen en reeds betaalde sociale bijdragen. Zo ziet u beter hoe de onderneming presteert en hoeveel geld werkelijk beschikbaar is. Winst en banksaldo zijn immers niet hetzelfde.
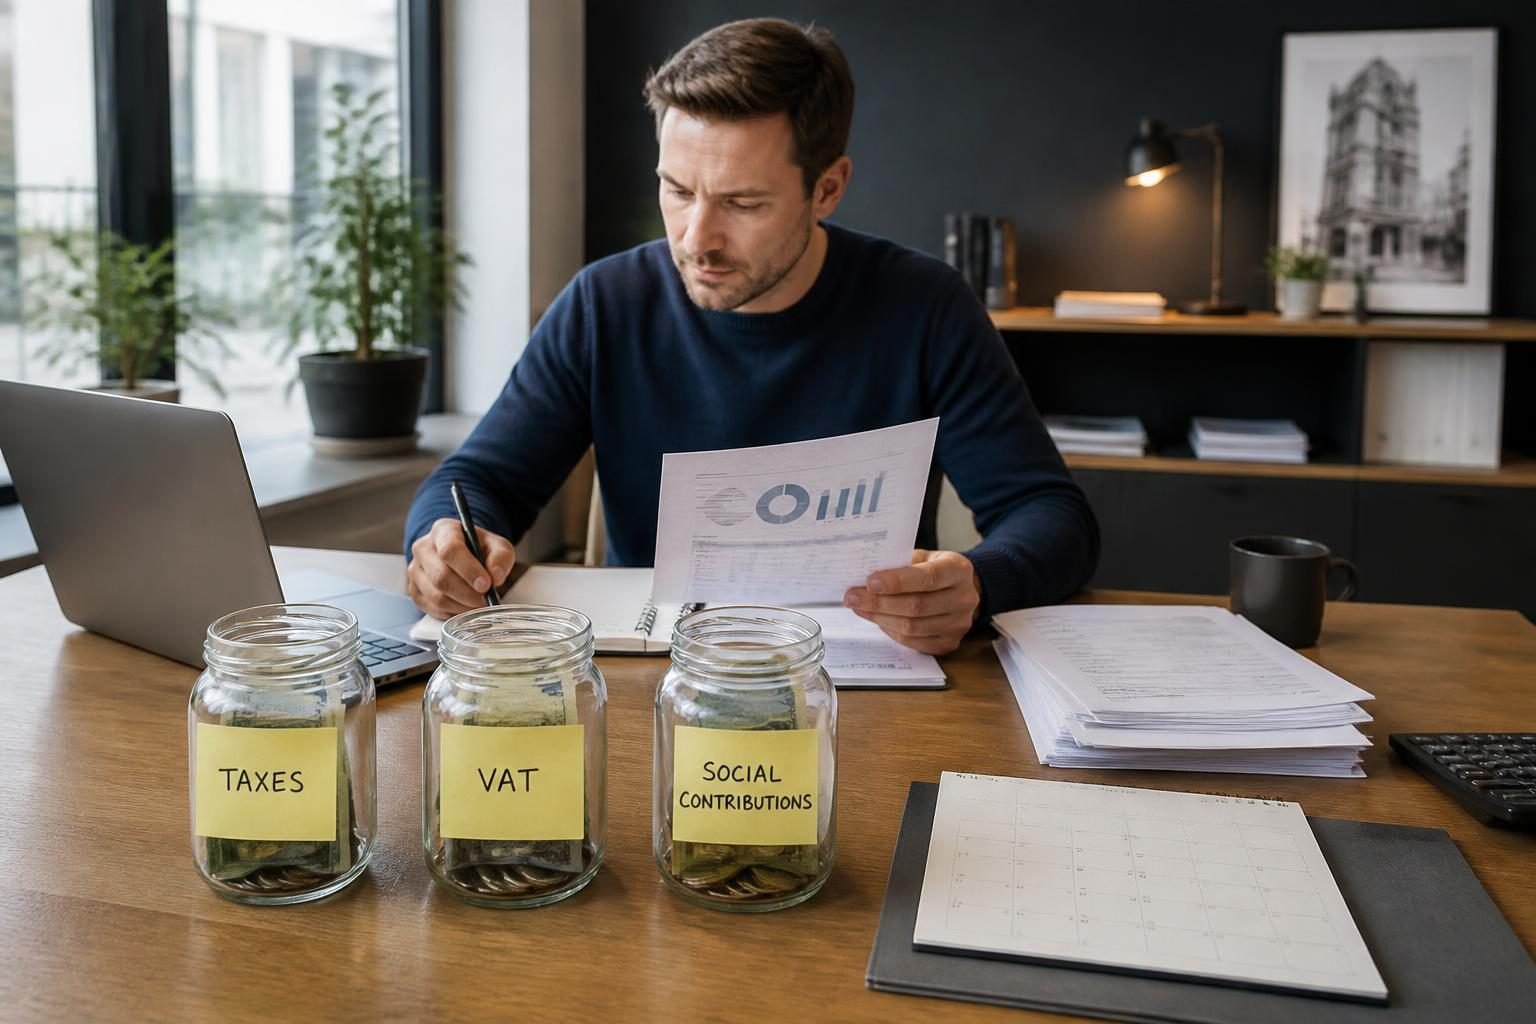
Wanneer de inkomsten stijgen, is het verstandig een cashbuffer op te bouwen. Een ontvangen factuurbedrag is niet volledig vrij besteedbaar. Een deel kan nodig zijn voor sociale bijdragen, belastingen, btw of toekomstige bedrijfskosten. Gebruik daarvoor geen willekeurig vast percentage, maar baseer de reserve op de eigen activiteit, de boekhouding en professioneel advies.
Controleer ook de administratieve gegevens: identiteit, ondernemingsnummer, statuut, activiteit, betrokken periode en bankgegevens. Bij een belangrijke wijziging kunt u het sociaal verzekeringsfonds contacteren om te vragen welke aanpassing of toelichting in uw dossier mogelijk is. Gebruik daarbij controleerbare informatie uit de boekhouding.
Wat doet u wanneer u een afrekening ontvangt?
Bekijk niet alleen het eindbedrag. Controleer over welke periode de afrekening gaat, welke berekeningsbasis wordt vermeld, welke betalingen al zijn verwerkt en hoe de afrekening tot stand kwam. Vergelijk de gegevens met uw boekhouding en eerdere communicatie. Een verschil kan ontstaan door een verkeerd begrepen inkomen, een betaling die nog niet geregistreerd is of een administratieve wijziging.
Vraag bij twijfel een duidelijke toelichting aan het sociaal verzekeringsfonds. Uw boekhouder of belastingadviseur kan de afrekening vergelijken met de gegevens die in de fiscale aangifte zijn gebruikt. Controleer de actuele procedure altijd bij het fonds en de officiële Belgische bronnen, want regels en administratieve werkwijzen kunnen veranderen.
Als het bedrag moeilijk betaalbaar is, reageer dan tijdig. Neem contact op met het fonds om na te gaan welke administratieve mogelijkheden in uw concrete situatie bestaan. Ga er niet van uit dat een brief vanzelf vervalt of dat een probleem zonder communicatie wordt opgelost.
Sociale bijdragen, belasting en btw zijn niet hetzelfde
Een regularisatie van sociale bijdragen moet afzonderlijk worden bekeken van andere verplichtingen. Personenbelasting heeft betrekking op het belastbare inkomen van de natuurlijke persoon. Vennootschapsbelasting heeft betrekking op de vennootschap wanneer die eraan onderworpen is. Btw wordt, volgens het toepasselijke regime, aan klanten aangerekend en vervolgens verwerkt. Sociale bijdragen houden verband met de sociale bescherming van de zelfstandige.
Dit onderscheid is belangrijk voor de cashflow. Er kan btw verschuldigd zijn terwijl de winstmarge beperkt is. Omgekeerd kan er winst zijn zonder dat er op de bankrekening voldoende geld staat voor alle toekomstige verplichtingen. Houd daarom afzonderlijk bij welke bedragen bestemd zijn voor sociale bijdragen, belastingen en btw.
Fiscale aftrekbaarheid, btw-aftrek en investeringen
Een beroepskost kan fiscaal aftrekbaar zijn wanneer ze aan de toepasselijke voorwaarden voldoet en behoorlijk wordt bewezen. Dat betekent niet dat de aankoopprijs wordt terugbetaald. De aftrek verlaagt doorgaans de belastbare basis volgens de regels die op de activiteit van toepassing zijn.
De aftrek van btw is iets anders. Die hangt onder meer af van het btw-statuut, de aard van de uitgave, het beroepsgebruik en de formele voorwaarden. Een factuur kan noodzakelijk zijn om een kost te bewijzen zonder dat de btw daarom automatisch aftrekbaar is. Bewaar dus een correcte factuur en controleer de specifieke behandeling.
Maak ook een onderscheid tussen een gewone kost en een investering. Duurzame bedrijfsmiddelen, zoals bepaalde toestellen, voertuigen, computers of inrichting, kunnen als investering worden behandeld en over een periode worden afgeschreven. Dat beïnvloedt het boekhoudkundige en fiscale resultaat, maar niet noodzakelijk het tijdstip waarop het geld de bankrekening verlaat. Resultaat en cashflow moeten dus afzonderlijk worden opgevolgd.
Welke documenten bewaart u?
Bewaar verkoopfacturen, aankoopfacturen, betalingsbewijzen, bankuittreksels, contracten, onkostennota’s, investeringsdocumenten en brieven van het sociaal verzekeringsfonds. De documenten moeten aantonen wat de verrichting was, wanneer ze plaatsvond en waarom ze met de beroepsactiviteit verband houdt.
- Verwar omzet niet met beroepsinkomen.
- Geef niet meteen het volledige ontvangen bedrag uit.
- Registreer een betaling niet dubbel.
- Ga niet ervan uit dat elke zakelijke uitgave automatisch aftrekbaar is.
- Claim geen btw-aftrek zonder de voorwaarden te controleren.
- Vergeet wijzigingen in statuut of activiteit niet te melden.
Een praktische opvolging doorheen het jaar
Vergelijk maandelijks de gefactureerde en ontvangen omzet met de kosten, investeringen en betaalde sociale bijdragen. Werk op vaste momenten een voorzichtige raming van het beroepsinkomen bij. Die raming vervangt geen officiële berekening, maar kan wel tonen dat de voorlopige bijdragen mogelijk niet meer aansluiten bij de economische realiteit.
Een digitale facturatie- of administratieoplossing kan helpen om documenten en betalingen overzichtelijk te bewaren. Infyvy kan in dat kader passen binnen een bredere aanpak om de administratie te structureren, maar een digitale tool vervangt niet de officiële berekening door het sociaal verzekeringsfonds of het advies van een boekhouder.
Belgische regels kunnen wijzigen en de concrete situatie verschilt volgens statuut, inkomen en ondernemingsvorm. Controleer daarom de actuele informatie bij uw sociaal verzekeringsfonds, de officiële Belgische bronnen en, indien nodig, uw boekhouder of belastingadviseur. Zo wordt een regularisatie een voorspelbaar onderdeel van financieel beheer in plaats van een onverwachte verrassing.





