
Een goede organisatie van boekhoudkundige documenten betekent meer dan facturen ergens bewaren. Voor een zelfstandige, freelancer, bedrijfsleider of kmo in België maakt een duidelijk systeem elke verrichting controleerbaar. Het helpt om de werkelijke rendabiliteit te begrijpen, de samenwerking met de boekhouder vlotter te maken en fouten in btw- of fiscale dossiers te vermijden.
Administratieve en fiscale regels kunnen wijzigen. Controleer actuele informatie daarom bij Belgische officiële bronnen, uw boekhouder of een fiscaal adviseur. De onderstaande werkwijze is een praktische basis die aangepast kan worden aan de rechtsvorm en activiteit van uw onderneming.
Begin met een vaste mappenstructuur
Een document moet snel terug te vinden zijn. Een bruikbare structuur vertrekt bijvoorbeeld van het boekjaar en maakt daarna onderscheid tussen verkoopfacturen, aankoopfacturen, bank, kas, btw, lonen of vergoedingen, investeringen, contracten en fiscale documenten. Houd verkoop en aankoop afzonderlijk: ze hebben een andere betekenis voor omzet, kosten, openstaande bedragen en btw.
Een bankuittreksel toont dat een betaling gebeurde, maar vervangt niet noodzakelijk de factuur of het andere bewijsstuk. Bij elke aankoop hoort dus een document dat de leverancier, datum, aard van de prestatie, bedragen en eventueel de btw duidelijk maakt.
Gebruik een consequente bestandsnaam met datum, klant of leverancier, soort verrichting en eventueel een intern nummer. Een eenvoudig systeem dat iedereen toepast, is beter dan een uitgebreid systeem dat na enkele weken wordt verlaten. Papieren originelen en digitale kopieën moeten op een logische manier aan dezelfde verrichting gekoppeld blijven.
Bewaar een bewijs voor elke verrichting
Een boeking moet kunnen worden uitgelegd. Afhankelijk van de situatie gaat het om een volledige factuur, creditnota, kasticket, overeenkomst, bestelbon, leveringsbewijs, bankuittreksel, onkostennota of toelichting bij een uitzonderlijke verrichting. Bij een betaling met een bankkaart bevestigt het rekeninguittreksel de betaling, maar de aankoopfactuur blijft belangrijk om de transactie te identificeren.
Een professionele onkostennota vermeldt bij voorkeur datum, professioneel doel, bedrag en betaalwijze. Bij verplaatsingen kunnen tickets, reservatiebewijzen en andere beschikbare documenten worden toegevoegd. Een slecht leesbaar ticket of een omschrijving zoals «diverse kosten» maakt de controle moeilijker en kan vragen oproepen over het beroepsmatige karakter.
Houd privé- en beroepsverrichtingen zo veel mogelijk gescheiden. Een zakelijke rekening en een aparte kaart beperken vergissingen. Wanneer een zelfstandige een professionele kost privé betaalt, moet de terugbetaling of verwerking duidelijk worden gedocumenteerd. Bij gemengde kosten moet de toegepaste verdeling kunnen worden verklaard en consequent worden gebruikt.
Maak onderscheid tussen belasting, btw en cashflow
Fiscale aftrekbaarheid is niet hetzelfde als btw-recuperatie. Een kost kan voor de berekening van het belastbare resultaat geheel of gedeeltelijk in aanmerking komen, terwijl de btw niet op dezelfde manier aftrekbaar is. Omgekeerd betekent een vermelde btw niet automatisch dat de volledige kost fiscaal aftrekbaar is. Beide vragen moeten afzonderlijk worden beoordeeld.
Ook personenbelasting en vennootschapsbelasting mogen niet door elkaar worden gehaald. Bij een zelfstandige natuurlijke persoon heeft het beroepsresultaat gevolgen binnen zijn persoonlijke fiscale situatie volgens de toepasselijke regels. Een vennootschap heeft een eigen boekhouding, resultaat en aangifte. Verloning, voordelen, dividenden en kosten die de vennootschap betaalt, vragen daarom een correcte documentatie.
Btw die aan klanten wordt aangerekend, is niet zomaar vrij besteedbare omzet. Ze moet afzonderlijk opgevolgd worden omdat er later een verplichting tegenover de administratie kan ontstaan. Btw op aankopen kan, wanneer aan de voorwaarden is voldaan, anders worden behandeld. Noteer daarom per factuur minstens het bedrag exclusief btw, de vermelde btw, het totaal en de toegepaste regeling.
Een positief resultaat betekent niet automatisch dat er voldoende geld op de rekening staat. Openstaande klantenfacturen, investeringen, leningen, terugbetalingen en fiscale verplichtingen beïnvloeden de cashflow. Combineer de boekhouding daarom met een opvolging van te ontvangen en te betalen bedragen.
Herken kosten en afschrijfbare investeringen
Een gewone bedrijfskost houdt verband met de werking van de periode, zoals bepaalde diensten, abonnementen en verbruiksgoederen. Een investering is een actief dat meerdere perioden wordt gebruikt en mogelijk afzonderlijk moet worden geboekt en afgeschreven. De beoordeling hangt niet alleen af van de prijs, maar ook van de aard, gebruiksduur, boekhoudkundige aanpak en context.
Maak voor elke investering een dossier met factuur, leveringsdatum, datum van ingebruikname, omschrijving, financiering en relevante contracten. Bij een lening is de afbetaling niet automatisch één kost. Kapitaal, interesten en afschrijvingen hebben een verschillende boekhoudkundige en fiscale betekenis.
Het verschil beïnvloedt zowel de winst als de cashflow. Een kost kan het resultaat van een periode beïnvloeden, terwijl een investering doorgaans over de gebruiksduur wordt verwerkt. De betaling kan echter onmiddellijk gebeuren of gespreid worden. Bewaar daarom zowel de aankoopfactuur als de bank- en financieringsdocumenten.
Werk maandelijks met een checklist
Een betrouwbaar systeem vraagt regelmaat. Verzamel op vaste momenten alle documenten, controleer dubbele bestanden, koppel betalingen aan facturen, wijs een categorie toe en noteer ontbrekende informatie. Vergelijk verkoopfacturen met geleverde prestaties en controleer aankoopfacturen vóór betaling.
Een checklist kan verkoopfacturen, aankoopfacturen, creditnota’s, bankuittreksels, kas, onkosten, nieuwe contracten, investeringen, loon- of vergoedingsdocumenten en uitzonderlijke verrichtingen bevatten. Stel vragen aan de boekhouder in een aparte lijst in plaats van documenten stilzwijgend aan te passen of te verwijderen.
Een regelmatige bankafstemming brengt vergeten betalingen, dubbele boekingen, bankkosten en openstaande facturen aan het licht. Ze helpt ook om privé-uitgaven te ontdekken die per vergissing via de zakelijke rekening zijn betaald.
Digitaliseer met aandacht voor veiligheid
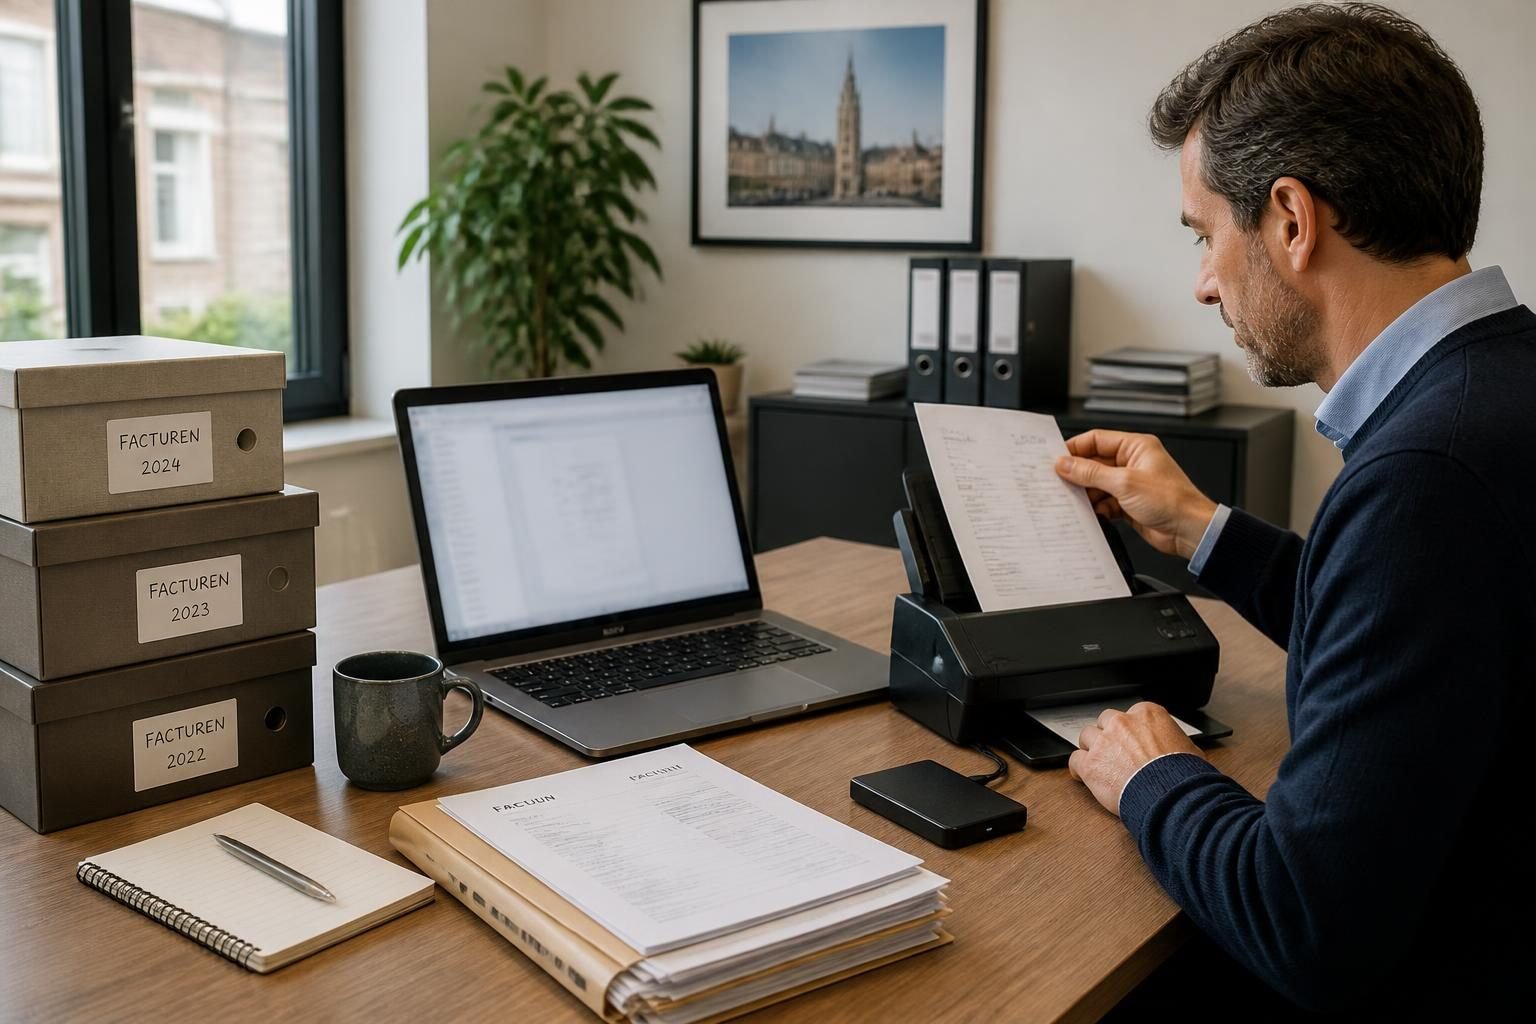
Digitale archivering versnelt het zoeken, maar alleen wanneer bestanden volledig, leesbaar en beveiligd zijn. Een afgesneden foto van een factuur is geen goede werkbasis. Gebruik een vaste naamgeving, duidelijke toegangsrechten en een opslagplaats die past bij de gevoeligheid van de gegevens.
Bewaar back-ups niet uitsluitend op dezelfde computer. Een onderneming kan een beveiligde opslag, een afzonderlijke back-up en een getest herstelproces combineren. Persoonsgegevens mogen alleen toegankelijk zijn voor personen die ze nodig hebben. De bewaartermijnen en vereisten verschillen naargelang het om boekhouding, btw, fiscaliteit, contracten of persoonsgegevens gaat. Verwijder digitale bestanden dus niet zomaar na scanning zonder de actuele regels te controleren.
Volg sociale bijdragen en bijzondere situaties op
Sociale bijdragen hangen onder meer af van het statuut en het inkomen. Voor zelfstandigen kunnen voorlopige bijdragen later worden geregulariseerd op basis van definitieve gegevens. Bewaar daarom aanslagen, betalingsbewijzen, berichten en afrekeningen van het sociaal verzekeringsfonds. Liantis kan bijvoorbeeld een sociaal verzekeringsfonds of informatiebron zijn, maar de persoonlijke situatie moet bij het bevoegde fonds en officiële bronnen worden nagegaan.
Een wijziging van statuut, wisselende inkomsten, een onvolledig activiteitsjaar of grensoverschrijdende activiteit kan bijkomende aandacht vragen. Een bedrag dat voor de cashflow wordt gereserveerd voor sociale bijdragen, mag niet automatisch worden gelijkgesteld met eenzelfde boekhoudkundige verwerking in elke situatie.
Veel voorkomende fouten zijn ontbrekende bewijsstukken, laattijdige verwerking, verwarring tussen bedragen inclusief en exclusief btw, vergeten creditnota’s, gemengde privé- en beroepskosten en documenten die alleen in een persoonlijke mailbox staan. Een maandelijkse routine, een duidelijke verantwoordelijke en een periodieke bespreking met de boekhouder beperken die risico’s.
Digitale hulpmiddelen zoals Infyvy kunnen deel uitmaken van een administratieve organisatie wanneer ze aansluiten bij de behoeften van de onderneming. De basis blijft echter dezelfde: volledige gegevens, traceerbare documenten en een correcte controle van boekhoudkundige verwerkingen. Voor actuele regels raadpleegt u Belgische officiële bronnen en een bevoegde professional.





