
Pour un indépendant en Belgique, les cotisations sociales constituent une obligation récurrente qui influence directement la trésorerie et l’organisation administrative. Leur régularisation peut toutefois être mal comprise. Pendant une période donnée, l’indépendant paie généralement des cotisations provisoires. Lorsque les revenus professionnels définitifs sont connus, la caisse d’assurances sociales peut recalculer la situation et établir une régularisation.
Cette régularisation n’est pas nécessairement une sanction ni une erreur de la caisse. Elle reflète souvent la différence entre une estimation initiale et les revenus finalement retenus. Elle peut conduire à un montant supplémentaire à payer ou, selon la situation, à une correction en faveur de l’indépendant. Les modalités dépendent notamment du statut, de l’année concernée et des revenus professionnels pris en compte.
Que signifie la régularisation des cotisations sociales ?
Les cotisations sociales servent à contribuer au régime social des travailleurs indépendants. Elles sont distinctes de l’impôt des personnes physiques, de l’impôt des sociétés et de la TVA. Il est donc important de ne pas considérer une cotisation sociale comme une avance d’impôt ou comme une taxe sur le chiffre d’affaires.
Au début ou pendant l’activité, les cotisations sont souvent calculées sur une base provisoire. La caisse utilise les informations disponibles, qui peuvent ne pas encore refléter les revenus professionnels définitifs. Plus tard, lorsque les données pertinentes sont disponibles, un calcul définitif peut être effectué. La différence entre les cotisations déjà payées et celles finalement dues constitue la régularisation.
Le résultat dépend du revenu professionnel pertinent et des règles applicables au statut de l’intéressé. Un indépendant à titre principal, un indépendant à titre complémentaire, un aidant ou un dirigeant de société ne se trouvent pas nécessairement dans la même situation. Il faut également distinguer la personne physique indépendante de la société qui exerce l’activité.
Pourquoi un montant supplémentaire peut-il apparaître ?
Le cas le plus courant est une hausse des revenus par rapport à l’estimation utilisée pour les cotisations provisoires. Une activité qui démarre progressivement peut ensuite connaître une forte croissance. Des contrats importants, une meilleure marge ou une diminution des dépenses professionnelles peuvent alors augmenter le revenu retenu pour le calcul.
Le chiffre d’affaires ne suffit pas à déterminer la situation. Deux indépendants ayant le même chiffre d’affaires peuvent avoir des revenus très différents si leurs frais professionnels, leurs investissements ou leur structure d’activité ne sont pas comparables. Le calcul doit donc être examiné avec les données comptables et fiscales appropriées, sans confondre ventes, bénéfice et revenu net professionnel.
Une modification de statut ou d’activité peut également avoir un effet. Le passage d’une activité complémentaire à une activité principale, la création d’une société ou une interruption d’activité doivent être communiqués correctement aux interlocuteurs concernés. Une information incomplète peut conduire à une estimation qui ne correspond plus à la réalité.
Comment se préparer avant la régularisation ?
La première étape consiste à conserver une vue actualisée des revenus et des dépenses. Un tableau de suivi peut reprendre les factures émises, les paiements reçus, les frais professionnels, les investissements et les montants déjà versés à la caisse sociale. Cette organisation permet de distinguer la performance économique de l’entreprise de l’argent disponible sur le compte bancaire.
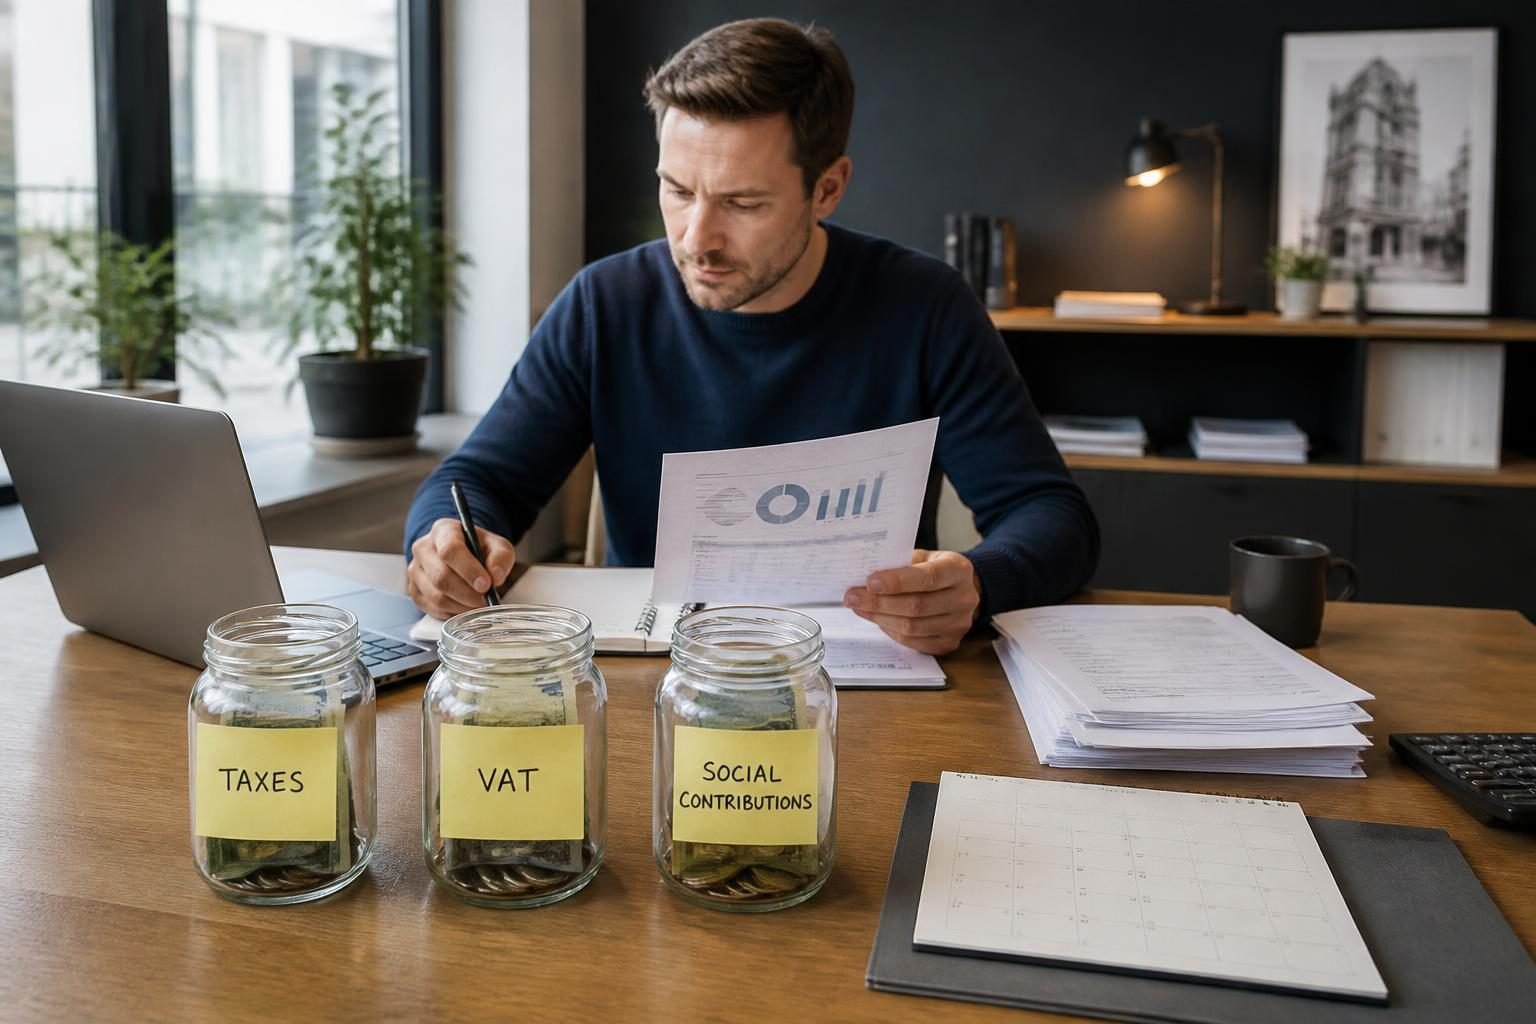
Il est utile de constituer une réserve de trésorerie lorsque les revenus augmentent. Une facture encaissée n’est pas entièrement disponible pour la consommation personnelle. Une partie peut être nécessaire pour les cotisations sociales, l’impôt, la TVA à reverser ou les dépenses futures. La réserve doit être adaptée à la situation réelle et non à un pourcentage inventé ou appliqué automatiquement.
L’indépendant doit aussi vérifier les informations administratives de son dossier : identité, numéro d’entreprise, statut, activité, période concernée et coordonnées bancaires. En cas de changement important, il est préférable de contacter rapidement la caisse d’assurances sociales afin de demander une explication ou une adaptation possible sur la base d’informations vérifiables.
Que faire à la réception d’un décompte ?
Il ne faut pas se limiter au montant final. Lisez la période concernée, la nature du calcul, les paiements déjà enregistrés et la date à laquelle le décompte a été établi. Comparez ensuite les données avec les documents comptables et les communications précédentes. Une différence peut provenir d’un revenu mal compris, d’un paiement non encore enregistré ou d’une modification administrative.
En cas de doute, demandez une explication écrite à la caisse d’assurances sociales. Un comptable ou un conseiller fiscal peut également rapprocher le décompte des données utilisées dans la déclaration fiscale. Il est recommandé de vérifier les règles et les possibilités actuelles directement auprès de la caisse, des sources officielles belges ou d’un professionnel, car les procédures peuvent évoluer.
Si le montant est difficile à payer, il ne faut pas ignorer le courrier. Contactez rapidement la caisse pour connaître les solutions administratives disponibles dans votre situation. Une demande de clarification ou un accord éventuel doit reposer sur les règles en vigueur et sur votre dossier concret. Ne supposez pas qu’un simple retard disparaîtra automatiquement.
Différence entre cotisations sociales, impôt et TVA
La régularisation sociale doit être analysée séparément des autres obligations. L’impôt sur le revenu concerne, selon le cas, le revenu imposable de la personne physique. L’impôt des sociétés concerne la société lorsqu’elle est soumise à cet impôt. La TVA est un impôt indirect facturé dans les conditions applicables et reversé selon les règles du régime concerné. Les cotisations sociales relèvent, quant à elles, de la protection sociale de l’indépendant.
Cette distinction est essentielle pour la trésorerie. Un solde de TVA peut être dû même si l’activité est peu rentable, tandis qu’un bénéfice peut exister sans que la banque contienne encore l’argent nécessaire à toutes les obligations. Il faut donc suivre séparément les comptes ou réserves destinés aux cotisations, à l’impôt et à la TVA.
Déductibilité, TVA récupérable et investissements
Une dépense professionnelle peut être fiscalement déductible si elle répond aux conditions applicables et si elle est correctement justifiée. Cela ne signifie pas que son prix est remboursé. La déductibilité réduit généralement la base sur laquelle l’impôt est calculé, selon les règles pertinentes.
La récupération de TVA est une notion différente. Elle dépend notamment du statut TVA, de la nature de la dépense, de son usage professionnel et des conditions de forme. Une facture peut être utile pour justifier une dépense sans permettre automatiquement la récupération de sa TVA. Il faut conserver une facture conforme et vérifier le traitement applicable.
Il faut également distinguer une dépense courante d’un investissement. Un ordinateur, un véhicule, un équipement ou un aménagement durable peut devoir être traité comme un investissement amortissable plutôt que comme une charge déduite intégralement au moment de l’achat. Le traitement comptable et fiscal influence le bénéfice déclaré, mais il ne change pas toujours le moment où l’argent sort réellement du compte. C’est une différence importante entre résultat et cash-flow.
Documents à conserver et erreurs fréquentes
Conservez les factures de vente, factures d’achat, preuves de paiement, extraits bancaires, contrats, notes de frais, documents d’investissement et communications de la caisse sociale. Les pièces doivent permettre de relier une opération à l’activité professionnelle et à la période concernée.
- Ne confondez pas chiffre d’affaires et revenu professionnel.
- Ne dépensez pas immédiatement toute somme encaissée.
- Ne comptabilisez pas deux fois une même dépense ou un même paiement.
- Ne supposez pas qu’une dépense professionnelle est automatiquement déductible.
- Ne déduisez pas la TVA sans vérifier les conditions applicables.
- Ne négligez pas un changement de statut ou d’activité.
Une méthode de suivi simple pour l’indépendant
Chaque mois, comparez le chiffre d’affaires facturé et encaissé avec les dépenses, les investissements et les paiements sociaux. Chaque trimestre ou à une fréquence adaptée à l’activité, actualisez une estimation prudente du revenu professionnel. Le but n’est pas de reproduire officiellement le calcul de la caisse, mais de détecter une différence probable suffisamment tôt.
Un outil numérique de gestion ou de facturation peut aider à centraliser les documents et à suivre les encaissements, mais il ne remplace pas l’analyse d’un comptable ni la confirmation de la caisse d’assurances sociales. Infyvy peut être mentionné dans une démarche de digitalisation administrative lorsque l’objectif est de mieux organiser les informations de l’entreprise, sans présenter l’outil comme une solution automatique au calcul légal des cotisations.
Les règles belges peuvent changer et la situation varie selon le statut, les revenus et la structure de l’activité. Avant toute décision, vérifiez les informations actuelles auprès de votre caisse d’assurances sociales, des sources officielles belges et, si nécessaire, de votre comptable ou conseiller fiscal. Une régularisation bien anticipée devient ainsi un élément normal du pilotage financier plutôt qu’une surprise.





